Discuter de vos besoins
Pour toute question sur l’application des méthodes robustes ou la compréhension d’un concept, contactez-nous.
Évolution historique des approches
Approfondir la démarche
Comprendre les erreurs
La robustesse commence par la compréhension des sources d’erreur dans l’estimation des paramètres financiers. En étudiant des exemples historiques et la littérature scientifique, on identifie les points critiques où l’incertitude peut fragiliser une allocation.
Méthodes quantitatives
Les solutions robustes s’appuient sur des techniques telles que la régularisation ou l’ajout de contraintes, permettant de réduire la sensibilité des portefeuilles aux variations des données d’entrée.
Cas d’application
Chaque approche est illustrée par des cas concrets tirés de situations réelles, afin de montrer les avantages et les limites de la robustesse dans un environnement incertain.
Un échange permet d’approfondir la compréhension des méthodes robustes et de voir comment elles s’appliquent à votre situation particulière, sans engagement ni promesse de résultat.
Exemples et illustrations pour comprendre la robustesse
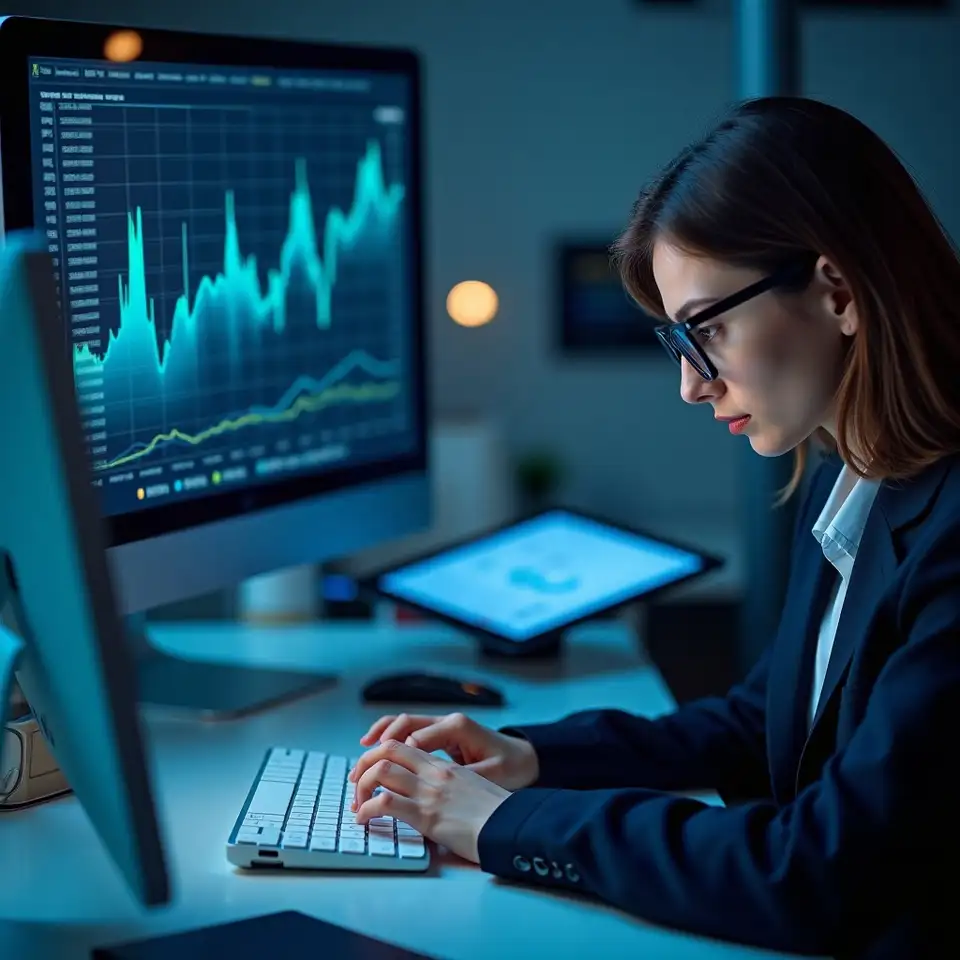
Allocation robuste illustrée
Exemple visuel d’une allocation robuste où la régularisation limite l’impact d’erreurs de paramètres en situation haute dimension.
Historique des méthodes
Gestion de l’incertitude
Régularisation en pratique
Comparaison méthodes classiques/robustes
Comparaison visuelle de la performance historique d’une approche classique versus une méthode robuste sur plusieurs périodes.
Pourquoi la robustesse
Concevoir des portefeuilles robustes aux erreurs d’estimation : perspectives et méthodes
Comprendre les fondements de la robustesse et ses enjeux en finance quantitative
Nous partons du constat que la construction de portefeuilles financiers souffre souvent d’erreurs d’estimation, notamment dans les contextes à nombreuses variables et peu d’observations. Les méthodes classiques reposant sur des paramètres estimés peuvent être instables, ce qui fragilise les résultats. L’analyse des causes et des remèdes proposés dans la littérature scientifique met en avant l’importance de la robustesse face à l’incertitude.
L’objectif de ce site est de présenter différentes stratégies et outils développés pour limiter l’impact des erreurs d’estimation. Nous explorons les limites des modèles traditionnels et proposons des alternatives issues de l’expérience historique et de la recherche quantitative. Chaque approche est contextualisée avec des exemples précis pour permettre une compréhension concrète des mécanismes sous-jacents.
Approches quantitatives validées par des études historiques pour limiter l’impact de l’incertitude.
Intégration de modèles mathématiques visant à réduire les écarts dus aux erreurs de paramètres.
Sensibilisation aux risques de surajustement et à la nécessité de prudence dans l’interprétation des résultats.